第11回 国民年金と厚生年金の違い|1階・2階の違いを図でわかりやすく整理
1. はじめに:会社員は厚生年金だけに加入しているのか
- 自分は国民年金と厚生年金のどちらに加入しているのでしょうか
- 会社員は厚生年金だけに加入しているのでしょうか
- 老齢基礎年金と老齢厚生年金には、どの様な違いがあるのでしょうか
国民年金と厚生年金は、名前が似ているため、違いがわかりにくい制度です。
第10回では、公的年金の全体像を整理しました。
公的年金の仕組みは、「1階部分」と「2階部分」に分けると理解しやすくなります。
- 1階部分:国民年金
- 2階部分:厚生年金
会社員は、国民年金と厚生年金の両方に加入します。
老後には、国民年金から老齢基礎年金、厚生年金から老齢厚生年金を受け取るのが基本です。
この記事では、国民年金と厚生年金の違いを、1階・2階の図と比較表を使って整理します。
2. 結論:国民年金は土台、厚生年金は上乗せ
国民年金は、公的年金の土台となる1階部分です。
厚生年金は、会社員や公務員などが国民年金に上乗せして加入する2階部分です。
会社員の公的年金は、次のように整理できます。
- 加入する制度:国民年金+厚生年金
- 老後に受け取る年金:老齢基礎年金+老齢厚生年金
会社員の公的年金 = 老齢基礎年金 + 老齢厚生年金
国民年金と厚生年金の違いを理解するときは、「加入する制度の名前」と「老後に受け取る年金の名前」を分けて考えることが大切です。
50代では、制度の名前を覚えるだけでなく、自分が受け取る老齢基礎年金と老齢厚生年金の見込み額を確認する必要があります。
3. 基本知識:国民年金と厚生年金を理解する7つの視点
① 図で1階・2階の全体像を確認する
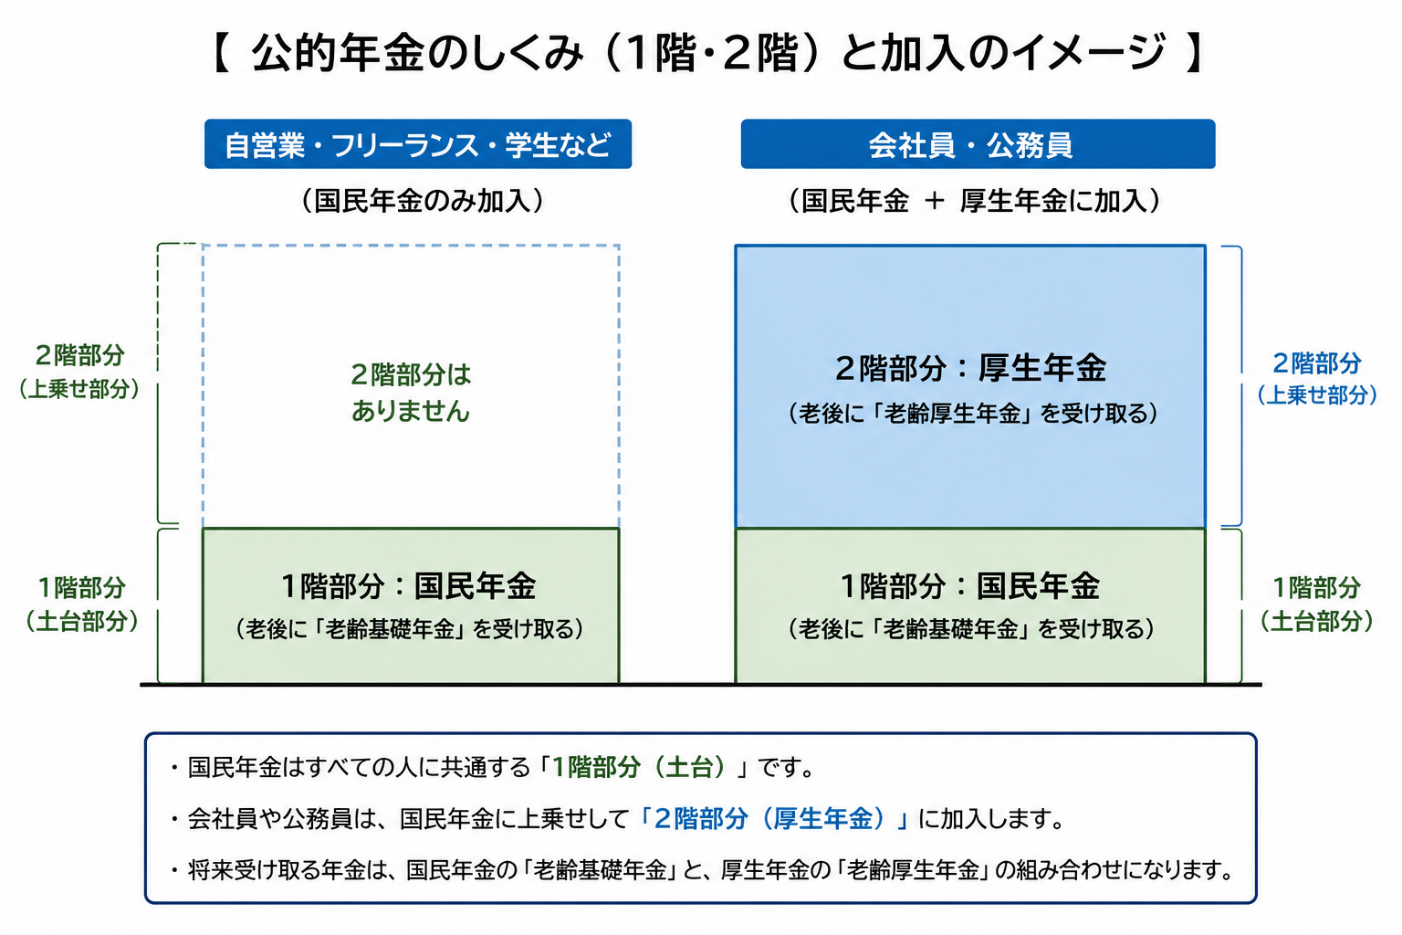
出典:日本年金機構「公的年金制度の種類と加入する制度」の制度内容を参考に、グリーンFP事務所作成
図のポイントは、次の3点です。
- 国民年金は、すべての人に共通する1階部分
- 厚生年金は、会社員や公務員などに上乗せされる2階部分
- 会社員は、国民年金と厚生年金の両方に加入する
自営業者や学生などは、国民年金が公的年金の基本部分になります。
会社員や公務員などは、国民年金に加えて厚生年金にも加入します。
そのため、会社員が老後に受け取る公的年金は、原則として老齢基礎年金と老齢厚生年金の組み合わせになります。
※図は代表的な加入例を簡略化したものです。
※扶養されている配偶者など、加入区分は個人の状況によって異なります。
② 国民年金はすべての人に共通する1階部分
国民年金は、公的年金の土台となる制度です。
日本国内に住む20歳以上60歳未満の人は、原則として国民年金に加入します。
国民年金の加入者は、職業や立場によって次の3つに分かれます。
- 第1号被保険者:自営業者、学生、無職の人など
- 第2号被保険者:厚生年金に加入する会社員や公務員など
- 第3号被保険者:第2号被保険者に扶養される一定の配偶者
会社員は第2号被保険者として、国民年金と厚生年金の両方に加入します。
国民年金の老後給付が、老齢基礎年金です。
老齢基礎年金の金額は、保険料を納めた期間や免除された期間などによって変わります。
③ 厚生年金は会社員などに上乗せされる2階部分
厚生年金は、会社員や公務員などが加入する公的年金です。
国民年金に上乗せされる2階部分にあたり、老後には老齢厚生年金として受け取ります。
厚生年金には、次のような特徴があります。
- 給与や賞与をもとに保険料が決まる
- 保険料は勤務先と本人が折半して負担する
- 本人負担分の厚生年金保険料は給与や賞与から差し引かれる
- 加入期間や給与・賞与の水準が将来の年金額に反映される
転職、退職、再雇用などによって厚生年金の加入状況が変わるため、自分の加入記録を確認しておくことが大切です。
④ 加入する制度と受け取る年金の名前を分けて考える
国民年金と厚生年金は、加入する制度の名前です。
老齢基礎年金と老齢厚生年金は、老後に受け取る年金の名前です。
| 加入する制度 | 老後に受け取る年金 |
|---|---|
| 国民年金 | 老齢基礎年金 |
| 厚生年金 | 老齢厚生年金 |
会社員は国民年金と厚生年金に加入し、原則として65歳から老齢基礎年金と老齢厚生年金を受け取ります。
「国民年金と老齢基礎年金」「厚生年金と老齢厚生年金」を対応させると、制度の違いを整理しやすくなります。
⑤ 国民年金と厚生年金を比較する
<国民年金と厚生年金の比較表>
| 項目 | 国民年金 | 厚生年金 |
|---|---|---|
| 位置づけ | 公的年金の1階部分 | 公的年金の2階部分 |
| 主な対象者 | 日本国内に住む20歳以上60歳未満の人 | 会社員、公務員など |
| 老後に受け取る年金 | 老齢基礎年金 | 老齢厚生年金 |
| 保険料 | 加入区分によって納付方法が異なる | 給与、賞与をもとに計算し、勤務先と本人が折半する |
| 年金額に影響する主な要素 | 保険料の納付期間や免除期間など | 加入期間、給与・賞与の水準など |
| 主な役割 | 公的年金の土台 | 公的年金の土台 |
国民年金と厚生年金は別々の制度ですが、会社員の場合はこの2つが組み合わさって老後の公的年金になります。
⑥ 会社員は保険料を二重に支払うわけではない
会社員は国民年金と厚生年金の両方に加入しますが、国民年金保険料を別々に納めるわけではありません。
本人負担分の厚生年金保険料が給与や賞与から差し引かれ、勤務先を通じて納付されます。
「2つの制度に加入しているから、2種類の保険料を別々に支払う」と考える必要はありません。
ただし、退職して厚生年金から外れた後、60歳未満で第1号被保険者になる場合などは、自分で国民年金の加入手続きと保険料の納付を行う必要があります。
⑦ 50代では2つの年金の見込み額を確認する
50代のリタイアメントプランニングでは、制度の違いを理解するだけでなく、自分の年金見込み額を確認することが大切です。
確認したいのは、次のような項目です。
- 老齢基礎年金の見込み額
- 老齢厚生年金の見込み額
- 65歳から受け取る場合の合計額
- 配偶者の年金の見込み額
- 退職や再雇用による厚生年金加入期間の変化
- 企業年金など、公的年金以外の収入
- 年金収入と退職後の生活費との差額
老齢基礎年金と老齢厚生年金を分けて確認したうえで、その合計額を退職後の収入計画に組み込みます。
4. 注意点:1階・2階だけで単純に判断しない
注意点1:会社員は厚生年金だけだと思わない
会社員は、厚生年金だけに加入しているわけではありません。
第2号被保険者として、国民年金と厚生年金の両方に加入しています。
老後には、老齢基礎年金と老齢厚生年金を組み合わせて受け取るのが基本です。
注意点2:保険料を二重に納めると思わない
会社員が国民年金保険料と厚生年金保険料を、別に納めるわけではありません。
本人負担分の厚生年金保険料が、給与や賞与から差し引かれます。
退職して加入区分が変わった場合は、国民年金の手続きが必要になることがあるため注意しましょう。
注意点3:国民年金に加入すれば満額を受け取れるとは思わない
老齢基礎年金の金額は、保険料を納めた期間や免除された期間などによって変わります。
未納期間がある場合などは、受け取る金額に影響することがあります。
ねんきん定期便やねんきんネットで、加入記録に漏れがないか確認しましょう。
注意点4:厚生年金と企業年金を混同しない
厚生年金は、公的年金の2階部分です。
企業年金、企業型確定拠出年金、iDeCoなどは、公的年金とは別の上乗せ部分です。
勤務先に企業年金制度がある場合は、厚生年金とは分けて確認する必要があります。
注意点5:制度を理解しただけで安心しない
同じ会社員でも、老齢厚生年金の金額は加入期間や給与・賞与の水準などによって異なります。
制度の一般的な仕組みを理解しても、自分が受け取る金額まではわかりません。
最終的には、自分と配偶者の年金加入記録と見込み額を確認し、退職後の生活費と比較することが大切です。
5. 自分ごと化:国民年金と厚生年金を確認する10の項目
次の項目について、ご自身の状況を確認してみましょう。
- 国民年金が1階部分、厚生年金が2階部分であることを理解しているか
- 自分が国民年金の第何号被保険者にあたるか確認しているか
- ねんきん定期便やねんきんネットで年金加入記録を確認しているか
- 老齢基礎年金の見込み額を確認しているか
- 老齢厚生年金の見込み額を確認しているか
- 退職や再雇用によって厚生年金の加入期間がどう変わるか確認しているか
- 65歳から受け取る公的年金の合計額を確認しているか
- 配偶者の年金の種類と見込み額を確認しているか
- 企業年金と厚生年金を分けて確認しているか
- 公的年金、企業年金、退職金、預貯金などをまとめて確認しているか
このうち、特に重要なのは、3・7・10です。
3. 年金加入記録を確認しているか / 7. 65歳から受け取る公的年金の合計額を確認しているか / 10. 公的年金以外の収入や資産も含めて確認しているか
この3項目を確認すると、「これまでの加入状況」「65歳からの年金収入」「退職後のお金の全体像」を整理できます。
この記事を読んだ方は、まず、
ねんきん定期便またはねんきんネットを開き、「老齢基礎年金」と「老齢厚生年金」の見込み額を分けて書き出してみましょう。
そのうえで、2つの合計額も確認してみてください。
6. まとめ:国民年金は土台、厚生年金は上乗せ
国民年金と厚生年金の違いは、1階部分と2階部分で考えると整理しやすくなります。
<今日のポイント>
- 国民年金は、公的年金の土台となる1階部分
- 厚生年金は、会社員や公務員などに上乗せされる2階部分
- 会社員は、国民年金と厚生年金の両方に加入する
- 国民年金の老後給付が老齢基礎年金
- 厚生年金の老後給付が老齢厚生年金
- 会社員の老後の公的年金は、老齢基礎年金と老齢厚生年金を組み合わせて考える
- 50代では、2つの年金の見込み額と合計額を確認することが大切
ご自身の場合、国民年金と厚生年金からどのくらいの年金を受け取れるかを確認したい方は、老齢基礎年金と老齢厚生年金の見込み額を退職後の収入計画に組み込んで考えてみましょう。
グリーンFP事務所では、50代会社員の方に向けて、公的年金、再雇用収入、企業年金、退職金、預貯金などを整理し、退職後のお金の流れを見える化する「リタイアメントプラン作成サポート」を行っています。
まずは、無料資料「50代会社員のためのリタイア準備チェックリスト」で、ご自身の状況を確認してみてください。
出典・参考(2026年9月24日現在)
日本年金機構「公的年金制度の種類と加入する制度」
日本年金機構「厚生年金保険のしくみを知る」
日本年金機構「厚生年金保険の保険料」
日本年金機構「老齢基礎年金の受給要件・支給開始時期・年金額」
日本年金機構「老齢厚生年金の受給要件・支給開始時期・年金額」
厚生労働省「日本の公的年金は『2階建て』」
※本記事は、公的年金に関する一般的な情報を提供するものです。
※実際に受け取れる年金の種類や金額は、生年月日、加入記録、保険料の納付状況、給与、受け取り開始時期などによって異なります。
※年金事務所やねんきんネットなどで最新の情報をご確認ください。

上之薗 孝グリーンFP事務所 所長
CFP®(日本FP協会認定)。大手日用品メーカーに40年以上勤務し、2026年6月末に再雇用期間を満了。自らも定年を迎えた当事者として、50代からのリタイアメントプランニングを専門にしています。
プロフィールの詳細を見る →無料資料
リタイア準備チェックリスト
退職後のお金について、何から確認すればよいかわからない方へ。
グリーンFP事務所では、50代会社員の方向けに、退職前に確認しておきたい項目をまとめた「リタイア準備チェックリスト」をご用意しています。
年金、退職金、生活費、住宅ローン、NISAなど、リタイア前に確認したいポイントを整理できます。